
TVA sur les véhicules de tourisme en entreprise
 Juliette
•
12 septembre 2026
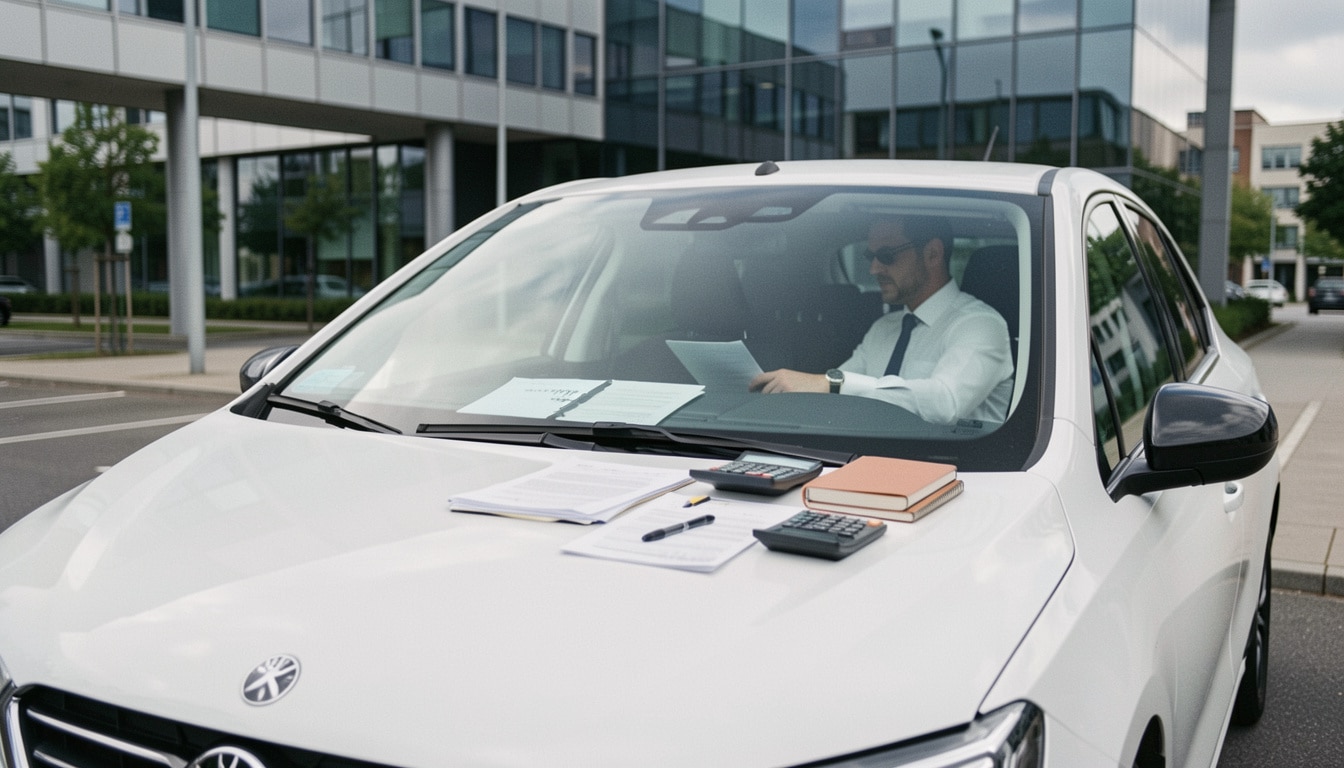
Beaucoup d’entreprises découvrent trop tard qu’une voiture achetée pour les déplacements ne donne pas toujours le même droit fiscal qu’un utilitaire. Entre la qualification du véhicule, son usage réel et les règles de TVA, la réponse n’est jamais automatique. C’est précisément là que le sujet du véhicule de tourisme et de la TVA devient essentiel : il permet de savoir si vous pouvez récupérer une taxe, dans quelles conditions, et avec quels justificatifs. En 2026, mieux vaut comprendre la règle avant l’achat pour éviter une déduction refusée.
Dans ce guide, vous allez voir comment reconnaître le bon cadre légal, distinguer une voiture particulière d’un véhicule utilitaire, vérifier les exceptions et sécuriser votre position comptable. L’objectif est simple : vous aider à décider sans hésitation si votre entreprise peut récupérer la TVA, ou si la dépense restera définitivement non déductible. Vous aurez aussi des repères concrets, des exemples et des conseils pratiques pour avancer sereinement.
Comprendre la règle fiscale de base avant toute déduction
Pourquoi la TVA n’est pas déductible par principe
En matière de véhicule, la règle de base est claire : la TVA n’est généralement pas récupérable sur une voiture de tourisme, même quand une entreprise l’achète pour ses besoins courants. Le droit fiscal part du principe que ce type de véhicule sert souvent à des déplacements mixtes, donc à un usage qui ne permet pas une déduction automatique. C’est une logique de prudence, inscrite dans l’article applicable, et elle évite qu’une société ne récupère une taxe sur un bien utilisé aussi à titre privé.
Concrètement, une entreprise qui achète une voiture pour un commercial, un dirigeant ou un salarié ne peut pas supposer que la récupération sera admise. La même règle s’applique souvent à la location ou à certaines dépenses annexes. La déductibilité n’existe donc pas par réflexe, mais seulement si le véhicule entre dans un cadre fiscal précis. Avant toute décision, il faut regarder la nature du véhicule, son affectation et l’existence d’une exception prévue par le droit.
- La TVA n’est pas déductible par défaut sur une voiture particulière.
- Le droit à récupération dépend du cadre fiscal et de l’usage réel.
- Une entreprise ne peut pas se fier au simple intitulé commercial du véhicule.
- La règle vise à éviter une déduction sur un bien à usage mixte.
Ce que l’entreprise doit vérifier en premier
Avant de penser à récupérer la TVA, l’entreprise doit vérifier trois points simples : la catégorie du véhicule, la fonction qu’il remplit et la manière dont il sera utilisé au quotidien. Une voiture de tourisme peut parfois ressembler à un modèle de société, mais cela ne suffit pas. Le fisc regarde d’abord la qualification objective, puis l’usage. C’est là que beaucoup se trompent, surtout quand l’achat est décidé rapidement pour un besoin de mobilité immédiat.
La bonne méthode consiste à comparer la facture, la carte grise et la réalité de l’activité. Si le véhicule sert à transporter des personnes, à effectuer des visites clients ou à être mis à disposition d’un salarié, la prudence s’impose. À l’inverse, si l’entreprise exploite un bien clairement utilitaire, la logique de déduction change. Cette première lecture évite bien des erreurs et permet d’identifier dès le départ si le droit à récupération existe vraiment. Pour approfondir ce sujet, consultez notre guide sur récupération tva carburant.
Reconnaître un véhicule de tourisme sans se tromper
Définition fiscale et critères de qualification
Un véhicule de tourisme se reconnaît d’abord à sa destination principale : transporter des personnes dans un cadre non utilitaire. En pratique, la lecture fiscale s’appuie sur plusieurs indices, et pas seulement sur l’apparence extérieure. Une voiture basse, une berline ou un SUV peuvent relever de cette catégorie, même si la société pense avoir fait une acquisition “professionnelle”. La place disponible, la rangée de sièges et la configuration intérieure comptent souvent autant que la puissance ou la marque.
Pour bien qualifier le véhicule, il faut donc observer sa caractéristique dominante. Un utilitaire identifiable, avec un espace de chargement séparé ou un aménagement dédié, ne suit pas le même régime. À l’inverse, une voiture de société utilisée pour les rendez-vous clients peut rester fiscalement un véhicule de tourisme. Cette lecture est essentielle, car elle conditionne l’usage du véhicule et, par ricochet, le droit éventuel à déduction.
- La destination principale du véhicule est le premier critère.
- La présence de sièges, d’une rangée arrière et d’un espace passagers est déterminante.
- L’aménagement intérieur peut faire basculer la qualification.
- Un véhicule utilitaire identifiable suit souvent une logique différente.
- La carte grise doit être lue avec attention avant toute acquisition.
| Type | Lecture fiscale |
|---|---|
| Voiture particulière | Souvent assimilée à un véhicule de tourisme, TVA non récupérable |
| Utilitaire | Véhicule orienté chargement, TVA souvent récupérable |
| Cas limite | Analyse au cas par cas selon aménagement et usage |
Les indices concrets à contrôler sur le véhicule
Sur le terrain, il faut regarder ce qui est immédiatement identifiable : nombre de places, présence d’une cloison, volume de chargement, et nature de l’aménagement. Une société qui hésite entre deux modèles doit comparer ces éléments avant l’acquisition. Par exemple, une voiture avec cinq places et une banquette arrière ressemble davantage à un véhicule de tourisme, même si elle sert à transporter du matériel léger. À l’inverse, un véhicule avec un espace arrière séparé et une fonction de transport de marchandises peut être traité comme utilitaire.
La carte grise donne aussi des indices utiles, mais elle ne suffit pas toujours à elle seule. En cas de doute, la lecture doit être croisée avec la réalité de l’usage professionnel. Un véhicule acheté pour une activité de chantier, avec aménagement spécifique, n’a pas la même portée qu’une voiture de direction. Cette vérification simple, faite avant l’achat, évite de découvrir trop tard qu’un choix de modèle a fermé la porte à la récupération de la TVA.
Quand l’usage professionnel ouvre un droit à récupération
L’usage réel prime sur l’apparence du véhicule
Le droit fiscal ne s’arrête pas au look d’un véhicule. Ce qui compte, c’est l’usage réel, et c’est là que la situation devient plus subtile pour le salarié, le professionnel ou l’entreprise. Un véhicule peut être très “propre” sur le papier, mais si son utilisation est mixte, la déduction devient fragile. À l’inverse, une voiture utilisée dans une fonction précise, documentée et cohérente avec l’activité, peut faire l’objet d’une analyse plus favorable. Le fisc aime les faits, pas les intentions.
Il existe plusieurs cas où l’usage professionnel peut ouvrir un droit à récupérer la TVA, mais seulement si l’entreprise peut le démontrer. Cela concerne par exemple un véhicule affecté à une mission de transport, à des démonstrations ou à une activité de service clairement identifiée. Un salarié qui se sert d’une voiture de fonction pour des déplacements quotidiens ne crée pas automatiquement un droit à déduction. Il faut donc soumettre l’analyse à la réalité de terrain, puis la relier à la déclaration comptable.
- Transport de personnes dans un cadre professionnel identifié.
- Véhicule affecté à une mission commerciale ou technique précise.
- Usage de démonstration, d’essai ou de présentation client.
- Activité de location ou de revente de véhicules.
Les justificatifs qui sécurisent la position de l’entreprise
Pour sécuriser la position de l’entreprise, les justificatifs sont décisifs. Il faut conserver la facture d’achat, le contrat de location si besoin, et tout document qui montre l’affectation professionnelle du véhicule. Une note interne peut aussi préciser la fonction du véhicule, son utilisateur principal et les règles d’usage. Dans un contrôle fiscal, ces pièces deviennent vite la différence entre une déduction admise et une remise en cause coûteuse.
Imaginez une entreprise de services à Lyon qui affecte une voiture à un technicien itinérant : si elle garde les ordres de mission, les relevés de déplacements et la déclaration adéquate, elle renforce sa position. Sans ces éléments, le dossier paraît fragile. La logique est simple : plus les preuves sont cohérentes, plus le droit à récupération devient défendable. C’est exactement ce qui rassure un expert-comptable au moment de valider le traitement.
Achat, location et frais annexes: ce qui change vraiment
TVA sur l’achat d’un véhicule : logique et limites
L’achat d’un véhicule pose la première vraie question financière. Si le véhicule est qualifié de tourisme, la TVA sur l’achat reste en principe non récupérable, même quand le prix TTC est élevé. Une entreprise peut parfois croire qu’un achat neuf ou un modèle récent change la donne, mais ce n’est pas le cas. Le point de départ reste la nature du bien, pas son âge. Le caractère récupérable dépend donc de la catégorie fiscale, pas du montant payé.
Pour un achat, il faut aussi distinguer la dépense comptable de la taxe elle-même. Le prix TTC est supporté par l’entreprise, mais seule une partie peut être récupérable si le véhicule entre dans une exception. C’est particulièrement important pour un nouveau projet financier, car une erreur de lecture peut coûter plusieurs milliers d’euros. Un achat à 28 900 euros TTC ne produit pas le même effet fiscal qu’un utilitaire au même prix.
- L’achat d’une voiture particulière ne permet pas automatiquement de récupérer la TVA.
- Le prix TTC n’indique pas à lui seul le droit à déduction.
- Le neuf et l’occasion suivent la même logique de qualification.
- La nature du véhicule prime sur le budget engagé.
| Dépense | TVA récupérable ? |
|---|---|
| Achat d’une voiture de tourisme | Non, sauf exception |
| Achat d’un utilitaire | Oui, si l’usage le permet |
| Location d’un véhicule de tourisme | Souvent non |
| Carburant et entretien | Variable selon le véhicule et l’activité |
TVA sur la location et les dépenses liées au véhicule
La location change parfois la lecture, mais pas toujours autant qu’on l’imagine. Les loyers TTC peuvent rester non déductibles si le véhicule loué est un véhicule de tourisme. En revanche, pour une location clairement utilitaire ou liée à une activité éligible, la TVA peut devenir récupérable. La différence entre achat et location tient surtout à la forme du contrat, au loyer mensuel et à la façon dont la dépense est traitée dans l’année.
Les frais annexes doivent aussi être examinés un par un : carburant, entretien, réparations et autres frais liés au véhicule. Un carburant payé pour une voiture non éligible ne suit pas le même régime qu’un véhicule professionnel ouvrant droit à récupération. Le raisonnement financier doit donc être global : ce qui semble déductible à première vue ne l’est pas toujours, et chaque dépense mérite une lecture précise avant d’être enregistrée.
Les exceptions sectorielles qui changent la donne
Activités où la TVA peut être récupérée malgré tout
Il existe des secteurs dans lesquels un véhicule de tourisme peut, dans certains cas, ouvrir droit à récupération. C’est la bonne nouvelle pour l’entreprise qui exerce une activité très ciblée. Les exemples les plus fréquents concernent le transport de personnes, les auto-écoles, la location, la revente et certains usages de démonstration. Dans ces métiers, la déductibilité n’est plus une anomalie, car le véhicule fait partie intégrante du modèle économique.
On peut citer un taxi à Paris, une auto-école à Bordeaux ou une société de location à Marseille : dans chacun de ces cas, le véhicule n’est pas un simple confort, il est l’outil de travail. La récupération de TVA devient alors plus logique, à condition de respecter le cadre professionnel et les pièces justificatives. L’exception dépend donc de l’activité réelle et non d’une simple volonté de l’entreprise.
- Transport de personnes, y compris taxi et VTC selon le cadre applicable.
- Auto-école utilisant le véhicule pour l’enseignement.
- Entreprise de location de véhicules.
- Société de revente ou de négoce automobile.
- Activités de démonstration ou d’essai professionnel.
Pourquoi l’exception dépend du métier exercé
La logique est simple : si le véhicule est au cœur de la fonction économique, la TVA peut suivre un régime particulier. Une entreprise qui transporte des clients n’utilise pas son véhicule comme une société de conseil. La récupération dépend donc du métier exercé, du mode d’exploitation et de l’usage principal. C’est pour cela qu’un cas pratique peut être admis dans un secteur et refusé dans un autre, alors que le véhicule semble identique.
Par exemple, une société qui achète un véhicule pour le louer à la journée n’est pas dans la même situation qu’un salarié qui reçoit une voiture de fonction. L’occasion, le type de contrat et la nature de la mission changent tout. Cette distinction protège l’administration, mais elle protège aussi l’entreprise, à condition qu’elle comprenne bien le cadre. Dans ce domaine, la précision vaut toujours mieux qu’une interprétation rapide.
Sécuriser l’acquisition avec une méthode de vérification simple
La méthode en 5 étapes avant de décider
Avant toute acquisition, vous pouvez suivre une méthode simple pour éviter une erreur fiscale. Première étape : identifier la catégorie du véhicule. Deuxième étape : vérifier l’usage prévu par l’entreprise. Troisième étape : relire la facture, la carte grise et, si besoin, le contrat de location. Quatrième étape : mesurer la cohérence entre la fonction annoncée et la réalité opérationnelle. Cinquième étape : valider la position avec un professionnel avant de soumettre la déclaration.
Cette méthode évite les décisions prises dans l’urgence, souvent au moment où le nouveau véhicule doit être livré rapidement. Elle aide aussi à repérer les zones grises, notamment quand le véhicule semble hybride dans son usage. Si la condition fiscale n’est pas claire, mieux vaut ralentir que corriger ensuite. Une entreprise bien organisée gagne du temps, limite les risques et conserve un droit défendable en cas de contrôle.
- Identifier la catégorie exacte du véhicule.
- Vérifier l’usage professionnel réel.
- Contrôler les documents d’acquisition.
- Comparer la fonction annoncée et l’usage quotidien.
- Faire valider le dossier avant la mise en comptabilité.
Le rôle de l’expert-comptable dans la validation
L’expert-comptable joue ici un rôle d’accompagnement décisif. Il peut lire le dossier avec un œil fiscal, repérer les incohérences et confirmer si le droit à déduction existe. Son aide est précieuse quand la situation est borderline, par exemple pour un véhicule de société utilisé par plusieurs salariés. Il peut aussi rappeler la bonne mise en forme comptable et vérifier que les justificatifs sont suffisants pour accompagner la position retenue.
Dans les faits, ce soutien évite bien des surprises. Une entreprise qui a acheté un véhicule à 34 500 euros TTC ne veut pas découvrir deux ans plus tard que la TVA n’était pas récupérable. L’expert-comptable aide à sécuriser l’acquisition, à documenter la décision et à anticiper les conséquences fiscales. C’est souvent cette validation en amont qui transforme un doute en choix clair.
Résumer les bons réflexes pour éviter une erreur de déduction
Les erreurs les plus fréquentes à éviter
Les erreurs les plus fréquentes viennent toujours du même réflexe : croire qu’un véhicule acheté par une société devient automatiquement déductible. Or, le véhicule peut rester soumis à une taxe non récupérable, surtout s’il s’agit d’un modèle de tourisme. Autre piège classique : confondre utilitaire et voiture de société. Enfin, beaucoup oublient qu’un salarié affecté à une mission commerciale ne suffit pas, à lui seul, à créer un droit fiscal. La récupération doit être démontrée, pas supposée.
Il faut aussi éviter de négliger le carburant, les frais de réparation et les autres frais annexes. Un véhicule électrique ne change pas tout : la logique de qualification reste centrale. Et sur une année complète, un mauvais traitement peut se répéter mois après mois. En pratique, le bon réflexe est de vérifier la catégorie, l’usage et les justificatifs avant de valider la déduction. C’est plus sûr, plus propre, et bien plus facile à défendre.
- Ne pas supposer qu’un véhicule de société ouvre un droit à TVA.
- Ne pas confondre utilitaire et voiture particulière.
- Ne pas oublier les justificatifs d’usage et d’affectation.
- Ne pas traiter tous les frais comme s’ils étaient identiques.
La synthèse à retenir avant toute déclaration
La bonne synthèse est simple : le véhicule de tourisme reste, par principe, exclu de la récupération de TVA, alors qu’un utilitaire suit souvent une logique plus favorable. Le salarié, la société et l’entreprise doivent donc regarder ensemble la nature du véhicule, l’usage réel et la taxe supportée. Cette lecture évite les erreurs de déduction et permet de traiter correctement les frais liés au carburant, à l’entretien ou à la location.
Avant toute déclaration, gardez en tête trois réflexes : qualifier le véhicule, documenter l’usage et faire valider le dossier si un doute subsiste. Cette méthode protège la récupération quand elle est possible, et évite une mauvaise interprétation quand elle ne l’est pas. Au fond, c’est ce qui fait la différence entre une décision rapide et une position fiscale solide.
FAQ – Questions fréquentes sur la TVA et les voitures d’entreprise
Une voiture de société permet-elle toujours de récupérer la TVA ?
Non. Une voiture de société peut rester un véhicule de tourisme, donc non déductible. Le droit à récupération dépend de la catégorie fiscale, de l’usage et des justificatifs conservés par l’entreprise.
Comment savoir si mon véhicule est considéré comme un véhicule de tourisme ?
Regardez la carte grise, le nombre de places, l’aménagement et la fonction réelle du véhicule. Si le véhicule sert surtout au transport de personnes, il est souvent traité comme un véhicule de tourisme.
La TVA est-elle récupérable sur un véhicule en location ?
La location ne change pas tout. Si le véhicule loué est un véhicule de tourisme, la TVA sur les loyers reste souvent non récupérable. Le contrat et l’usage doivent être vérifiés avant toute déduction.
Quels justificatifs faut-il conserver pour sécuriser la déduction ?
Conservez la facture, le contrat de location si besoin, la carte grise et tout document prouvant l’affectation professionnelle. Un justificatif clair aide à défendre le droit fiscal de l’entreprise en cas de contrôle.
Un usage professionnel suffit-il à rendre la TVA récupérable ?
Non, pas toujours. L’usage professionnel doit être cohérent avec la qualification du véhicule. Un véhicule utilisé par un salarié pour des rendez-vous ne devient pas automatiquement déductible si la catégorie reste celle d’un véhicule de tourisme.
Pourquoi un véhicule utilitaire suit-il un régime différent ?
Parce qu’il est conçu pour une fonction de chargement ou d’activité professionnelle. Le véhicule utilitaire est souvent plus facilement rattaché à l’exploitation de l’entreprise, ce qui change la logique de TVA et de déduction.
L’entreprise peut-elle récupérer la TVA sur le carburant et l’entretien ?
Oui, mais seulement selon le régime du véhicule et l’activité exercée. Le carburant, l’entretien et les autres frais suivent souvent la même logique que le véhicule lui-même, avec des règles fiscales à vérifier avant enregistrement.
Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité