
Récupérer la TVA sur le carburant en 2026 : rentable ?
 Juliette
•
11 septembre 2026
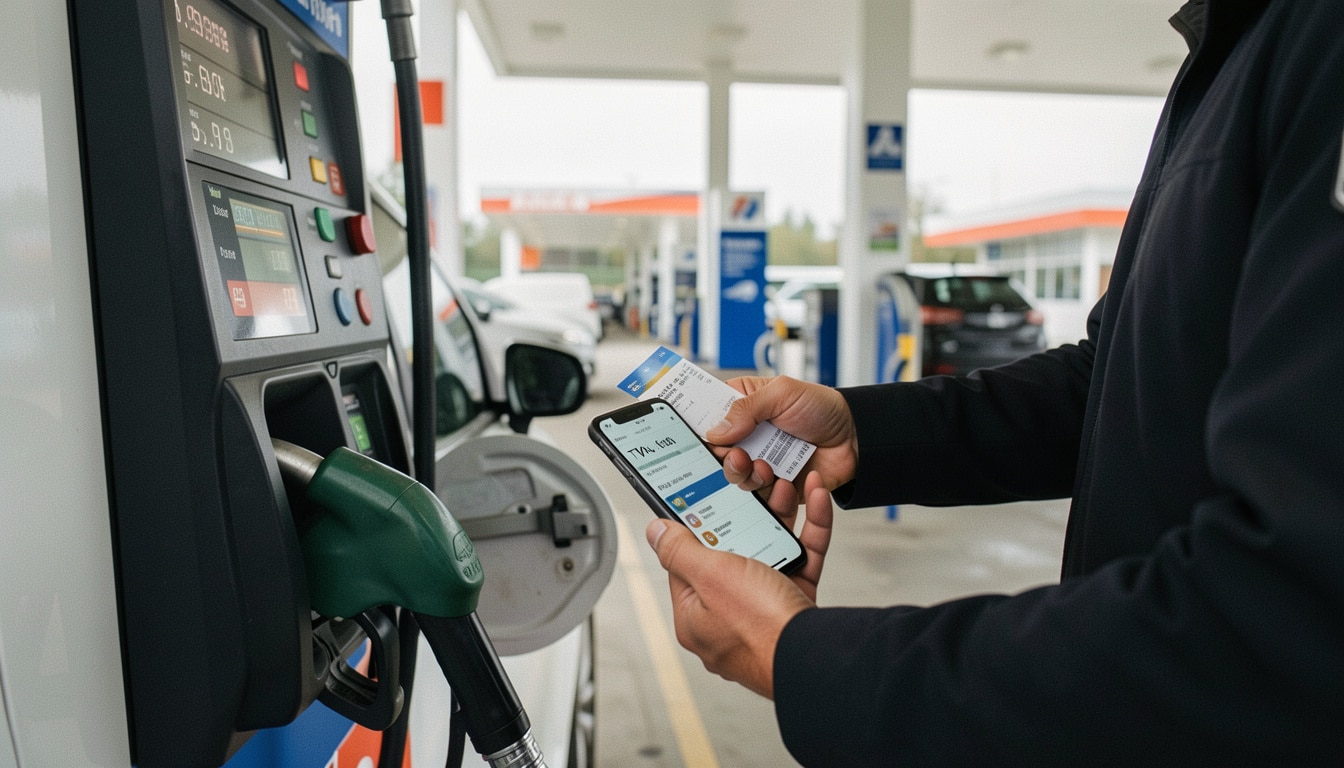
La récupération de la TVA sur le carburant est un levier concret pour alléger vos dépenses de déplacement, à condition de savoir quand elle vaut vraiment le coup. Avant de vous lancer, il faut comparer les cas d’usage, les types de carburant et la charge de gestion que cela implique. En 2026, la récupération de la TVA sur le carburant devient surtout une question de rentabilité et de simplicité : elle permet de réduire une facture, mais elle n’est pas toujours la meilleure option selon votre flotte, votre usage et vos justificatifs.
Pour une entreprise, l’enjeu n’est pas seulement fiscal : il faut aussi mesurer le gain réel, vérifier les règles applicables et choisir la méthode la plus simple à piloter. Cet article vous aide à comparer les solutions, à comprendre les limites et à décider en connaissance de cause, sans perdre de temps ni multiplier les erreurs.
Peut-on vraiment récupérer la TVA sur son carburant ?
Poser le cadre dès le départ évite les mauvaises décisions. La récupération n’est pas automatique : elle dépend d’une règle fiscale, du type d’usage et de la qualité des justificatifs. Pour une entreprise, le bon réflexe consiste à vérifier si la dépense est bien déductible, puis à mesurer l’impact réel sur les frais. Cette première lecture permet aussi de distinguer ce qui relève d’un traitement comptable simple et ce qui exige plus de contrôle. En pratique, un véhicule utilisé uniquement pour l’activité professionnelle n’offre pas la même logique qu’un usage mixte, ce qui change la décision finale.
Les conditions qui ouvrent le droit à la déduction
Le droit à la déduction existe surtout quand la dépense est liée à l’activité et correctement justifiée. Un justificatif conforme, une déclaration bien tenue et un suivi fiscal propre font toute la différence. Dans une PME, le service comptable regarde d’abord la nature de la charge, puis la cohérence avec l’usage du véhicule. Si tout est carré, la récupération devient une opération lisible et sécurisée. Le gain est alors réel, mais il reste proportionné au volume de frais engagé et à la rigueur documentaire.
- Usage professionnel exclusif avec facture nominative et suivi régulier.
- Trajets d’entreprise clairement identifiés dans la comptabilité.
- Pièces conservées pour justifier la dépense en cas de contrôle.
Les cas où la récupération devient moins intéressante
Dès que l’usage devient mixte, la lecture change. Un véhicule partagé entre déplacements pro et trajets personnels réduit la part récupérable et complexifie la gestion. Pour un dirigeant qui roule peu, le bénéfice peut vite être absorbé par le temps passé à contrôler les pièces. C’est là que la déduction perd en attractivité : elle reste possible dans certains cas, mais l’effort administratif peut dépasser l’économie obtenue. Le bon choix consiste alors à comparer le gain annuel au coût de suivi.
- Usage mixte avec répartition difficile à prouver.
- Petits volumes de dépenses et faible économie annuelle.
Essence, gazole et autres énergies : le comparatif qui change tout
Le bon choix ne se résume pas au prix à la pompe. Selon le carburant retenu, la gestion administrative, le taux récupérable et le niveau de contrôle attendu peuvent varier. C’est pourquoi un comparatif clair est essentiel avant de décider. L’essence et le gazole restent les deux références les plus observées, mais les solutions au gaz peuvent aussi intéresser certains profils de flotte. Le vrai sujet n’est donc pas seulement de savoir quel produit coûte moins cher, mais de comprendre lequel offre le meilleur équilibre entre simplicité, avantage financier et cohérence avec le véhicule utilisé.
| Carburant | Lecture entreprise | Intérêt | Limite |
|---|---|---|---|
| Essence | Gestion lisible | Suivi simple | Gain parfois modéré |
| Gazole | Usage fréquent | Bon volume | Contrôle plus strict |
| Gaz | Flottes ciblées | Produit cohérent | Offre plus rare |
| Autres solutions | Cas spécifiques | Adaptation métier | Analyse au cas par cas |
Essence ou gazole : quelle option est la plus lisible pour l’entreprise ?
Dans beaucoup de cas, l’essence séduit par sa lecture simple, surtout quand la flotte est réduite. Le gazole, lui, reste souvent plus intéressant pour les gros rouleurs, car il accompagne des usages plus intensifs. Mais le bon arbitrage ne se fait pas seulement au litre : il faut regarder le coût global, la fréquence des pleins et la facilité de suivi. Si vous cherchez une solution stable, l’essence apporte parfois plus de clarté, alors que le gazole peut offrir un meilleur rendement économique sur de longues distances.
Gaz, GNV et alternatives : quand le choix devient stratégique
Les solutions au gaz séduisent surtout les entreprises qui veulent aligner mobilité et politique énergétique. Le GNV peut devenir pertinent pour des tournées régulières, avec une logique de flotte structurée et des volumes maîtrisés. L’avantage, ici, vient de la cohérence entre le produit utilisé et les besoins du terrain. L’inconvénient, en revanche, tient souvent à l’accès plus limité aux stations et à la nécessité d’une organisation plus fine. Pour comparer, il faut donc regarder l’usage réel, pas seulement le taux affiché.
- Essence : simple à suivre, adaptée aux petits volumes.
- Gazole : pertinent pour les usages intensifs et les kilomètres élevés.
- Gaz : intéressant pour une flotte organisée, mais moins souple.
Quels véhicules ouvrent le plus de possibilités ?
Le type de véhicule reste un critère décisif, car il influence directement le droit à récupérer une partie de la taxe. Un utilitaire n’est pas traité comme un véhicule de tourisme, et une location n’obéit pas toujours aux mêmes contraintes qu’un achat. Pour une société, le bon réflexe consiste à distinguer l’usage professionnel pur du cas particulier d’un véhicule mixte. Cette distinction permet d’exclure les situations les plus risquées et de retenir les configurations les plus favorables. En comparant les options, on voit vite que la structure de détention peut compter autant que la consommation elle-même.
- Utilitaire : souvent plus favorable pour un usage métier réel.
- Tourisme : intérêt plus limité, surtout en usage mixte.
- Location : vigilance sur les clauses et la facturation.
- Véhicule de société : bon levier si le suivi est rigoureux.
| Véhicule | Usage | Intérêt | Limite |
|---|---|---|---|
| Utilitaire | Professionnel | Souvent favorable | Doit être justifié |
| Tourisme | Mixte | Souplesse | Règle plus restrictive |
| Location | Variable | Pratique | Contrat à vérifier |
| Société | Structuré | Suivi clair | Gestion plus exigeante |
Véhicule utilitaire, de société ou de tourisme : ce que cela change
Un véhicule utilitaire est souvent plus lisible pour l’administration, car son usage professionnel saute aux yeux. À l’inverse, un véhicule de tourisme demande davantage de preuves, surtout quand il sert aussi à titre privé. Le point clé, c’est la cohérence entre la fonction du véhicule et la réalité des déplacements. Si vous avez une activité commerciale terrain, le bon véhicule peut sécuriser la récupération et simplifier la lecture comptable. Cette différence change parfois complètement la décision d’achat ou de renouvellement.
Location et leasing : les points à vérifier avant de trancher
La location peut sembler pratique, mais elle impose de lire les conditions avec attention. En leasing, la facture, la durée d’engagement et la répartition des coûts doivent être examinées avant toute décision. Un véhicule loué peut offrir une gestion plus souple, mais il faut vérifier qui supporte la charge fiscale et comment les justificatifs sont transmis. Pour une entreprise qui veut aller vite, la simplicité apparente peut cacher un suivi plus technique. Mieux vaut donc comparer le contrat, le coût total et la facilité de traitement.
Comment calculer le montant récupérable sans se tromper ?
Le calcul doit rester lisible, sinon la récupération perd vite son intérêt. Une méthode pratique consiste à partir de la facture, d’identifier la TVA, puis d’appliquer le taux correspondant au type de dépense et au véhicule. Cela permet de déduire un montant cohérent sans surévaluer le gain. Pour une entreprise, le plus utile est souvent de faire un bilan annuel plutôt qu’un calcul isolé. Cette approche aide à créer une note de décision claire : combien on récupère, à quel rythme, et si l’effort comptable reste simple au regard du bénéfice attendu.
- Relever le montant TTC et la TVA sur la facture.
- Appliquer la part récupérable selon le véhicule et l’usage.
- Reporter le total dans la déclaration et conserver le justificatif.
| Facture | TVA | Part récupérable | Gain estimé |
|---|---|---|---|
| 120 € | 20 € | 12 € | 12 € |
| 240 € | 40 € | 24 € | 24 € |
| 600 € | 100 € | 60 € | 60 € |
La formule de base pour estimer le gain réel
La formule la plus simple consiste à partir de la TVA indiquée sur la facture, puis à appliquer la part effectivement admise selon le cadre d’utilisation. Ce calcul évite de récupérer plus que ce qui est autorisé. Dans la pratique, un petit parc de véhicules peut gagner quelques dizaines d’euros par mois, alors qu’une flotte active atteint vite des montants plus visibles. Le vrai intérêt n’est donc pas seulement le montant unitaire, mais la somme annuelle, surtout si les pleins sont réguliers.
Exemples chiffrés selon le volume consommé
Imaginez un commercial qui consomme 250 litres par mois : l’écart annuel peut devenir significatif dès que les trajets s’enchaînent. À l’inverse, un conducteur occasionnel verra un montant plus modeste et parfois insuffisant pour justifier un process lourd. C’est là que le volume consommé change tout. Plus le rythme est élevé, plus l’économie devient visible, notamment quand les dépenses sont centralisées et suivies chaque mois. La décision doit donc se faire sur l’année, pas sur un plein isolé.
Mettre en place une méthode fiable dans l’entreprise
La meilleure méthode n’est pas forcément la plus sophistiquée, mais celle qui s’intègre bien au fonctionnement réel de l’entreprise. Avant d’ouvrir un nouveau process, il faut clarifier qui collecte les justificatifs, qui vérifie les montants et qui prépare la déclaration. Cette création de routine doit rester compatible avec les contraintes comptables et fiscales. Un bon système réduit les oublis, limite les erreurs et facilite le suivi des frais. Il vaut donc mieux utiliser une organisation simple, robuste et documentée, surtout si plusieurs collaborateurs carburent sur la route chaque semaine.
- Centraliser les factures dès l’achat ou le plein.
- Vérifier chaque justificatif avant saisie comptable.
- Nommer un responsable du suivi fiscal.
- Contrôler le classement mensuel pour éviter les oublis.
- Le justificatif comporte-t-il bien la TVA ?
- Le véhicule concerné est-il correctement identifié ?
- La dépense correspond-elle à l’usage prévu ?
- La déclaration peut-elle être faite sans correction ?
Les bonnes pratiques pour sécuriser les justificatifs
Un justificatif mal rangé peut faire perdre du temps et compliquer la récupération. Le plus efficace reste de conserver les factures au fil de l’eau, avec une règle unique pour tous les collaborateurs. Dans une entreprise, cette discipline évite les écarts entre les services et rassure le comptable au moment de la déclaration. Si le document est lisible, daté et relié au bon véhicule, le traitement devient beaucoup plus simple. C’est souvent ce détail qui fait la différence entre un système fluide et une gestion pénible.
Automatiser ou gérer manuellement : quel modèle choisir ?
L’automatisation convient aux structures qui traitent beaucoup de trajets et veulent réduire les erreurs. La gestion manuelle, elle, reste adaptée aux petites équipes qui cherchent surtout la souplesse. Le bon choix dépend du volume, du nombre de véhicules et du temps disponible. Si vous avez peu de dépenses, un suivi manuel peut suffire. En revanche, dès que les pleins se multiplient, un outil de suivi devient vite plus rentable. La clé est de choisir un modèle simple à tenir sur douze mois.
Quelle stratégie recommander selon votre profil ?
La bonne décision dépend surtout du profil d’usage. Une entreprise avec un seul véhicule n’a pas les mêmes priorités qu’une flotte de plusieurs utilitaires. De même, un véhicule de tourisme utilisé ponctuellement ne génère pas le même niveau d’intérêt qu’un parc très sollicité. Pour choisir, il faut comparer le gain potentiel, la simplicité de gestion et le niveau de risque. Dans bien des cas, la meilleure option n’est pas celle qui permet de récupérer le plus, mais celle qui reste la plus stable et la plus facile à piloter sur l’année.
- TPE avec un seul véhicule : privilégier la simplicité.
- PME avec plusieurs utilitaires : viser un suivi structuré.
- Artisan mobile : chercher un bon équilibre gain/temps.
- Commercial terrain : centraliser les justificatifs.
- Flotte mixte : comparer le coût global avant décision.
| Profil | Intérêt | Complexité |
|---|---|---|
| TPE | Modéré | Faible |
| PME | Bon | Moyenne |
| Artisan | Variable | Faible à moyenne |
| Commercial terrain | Élevé | Moyenne |
| Flotte multi-véhicules | Très élevé | Plus forte |
TPE, PME, artisans et commerciaux terrain : les recommandations les plus utiles
Pour une TPE, mieux vaut viser une solution claire, facile à suivre et peu chronophage. Une PME peut aller plus loin, surtout si plusieurs utilitaires roulent chaque jour. Les artisans, eux, gagnent souvent à sécuriser les achats sans alourdir leur quotidien. Quant aux commerciaux terrain, ils ont intérêt à structurer le suivi dès le départ, car leurs trajets répétés rendent la récupération plus visible. Chaque profil a donc son bon niveau d’exigence, et ce niveau doit rester compatible avec le rythme réel de l’activité.
Quand faut-il privilégier la simplicité plutôt que le gain maximal ?
Si le gain annuel est faible, la simplicité doit souvent passer avant tout. Un véhicule peu utilisé, une location ponctuelle ou une gestion dispersée peuvent rendre la récupération trop lourde pour un bénéfice limité. Dans ces cas-là, la meilleure stratégie consiste à garder une méthode légère et fiable. Vous pouvez ainsi éviter les erreurs, réduire le temps passé et conserver une comptabilité propre. Le bon choix n’est pas toujours celui qui optimise au maximum, mais celui qui reste durable, compréhensible et facile à appliquer.
FAQ – Questions fréquentes sur la TVA carburant et les cas pratiques
La récupération est-elle possible pour tous les carburants ?
Non, le principe varie selon le carburant et le cadre d’utilisation. L’essence et le gazole ne sont pas toujours traités exactement de la même façon, et certaines solutions comme le gaz demandent une vérification plus fine. Le point clé reste la facture et la nature de l’usage professionnel.
Un véhicule de tourisme permet-il la même déduction qu’un utilitaire ?
Non, un véhicule de tourisme est souvent plus contraignant qu’un utilitaire. La déduction dépend davantage de l’usage réel et des justificatifs conservés. Pour un véhicule dédié au travail, la lecture est généralement plus favorable qu’en usage mixte ou personnel.
La location change-t-elle les règles applicables ?
Oui, la location ajoute une couche de vérification, notamment sur la facture et le contrat. Selon le véhicule loué, les conditions peuvent être plus simples à gérer, mais il faut contrôler qui supporte la charge et comment la déclaration est préparée.
Quels justificatifs faut-il conserver pour rester conforme ?
Il faut conserver les factures complètes, les mentions de TVA, la date, le montant et l’identification du véhicule quand elle existe. Un justificatif clair facilite la déclaration et réduit le risque d’erreur lors d’un contrôle.
Faut-il privilégier l’essence ou le gazole selon l’usage ?
Tout dépend du profil de conduite. L’essence convient souvent aux usages plus simples ou plus courts, tandis que le gazole garde un intérêt pour les gros rouleurs. Le bon choix dépend du kilométrage, du coût total et du niveau de suivi que vous acceptez.
La démarche est-elle simple à intégrer en comptabilité ?
Oui, si l’organisation est claire dès le départ. Avec un suivi régulier, un responsable identifié et des justificatifs bien classés, la récupération devient une pratique assez simple. Sans méthode, en revanche, elle peut vite devenir chronophage et source d’erreurs.
Vous aimerez aussi
 Fiscalité

 Fiscalité
 Fiscalité
 Fiscalité